每日财经新闻日报 · 2026-07-07
每日财经新闻日报 · 2026-07-07
覆盖 A股、港股、美股、黄金、原油、宏观政策与科技赛道 · 过去 24 小时
⚡ 30秒速览
美股芯片股强势反弹,纳指涨超1%扭转两连跌,道指两日连创新高、标普收创三周新高;A股三大指数小幅回调,上证跌0.06%、深证跌1.16%、创业板跌1.77%;港股待开盘;黄金回落,现货金跌至$4,120附近;原油延续跌势,WTI跌至$68.55创五个月新低;OPEC+增产落地叠加沙特大幅降价,供应过剩担忧加剧;美联储内部现分歧,沃勒支持前瞻指引、沃什强调通胀仍高;英伟达Kyber NVL144传延期超12个月,官方回应路线图未变;腾讯拟减持快手套现超百亿,快手确认出售2.7亿股;美伊新一轮谈判定于7月11日巴基斯坦举行。
🔥 头条
美股芯片股集体反弹力撑大盘,纳指涨超1%扭转两连跌
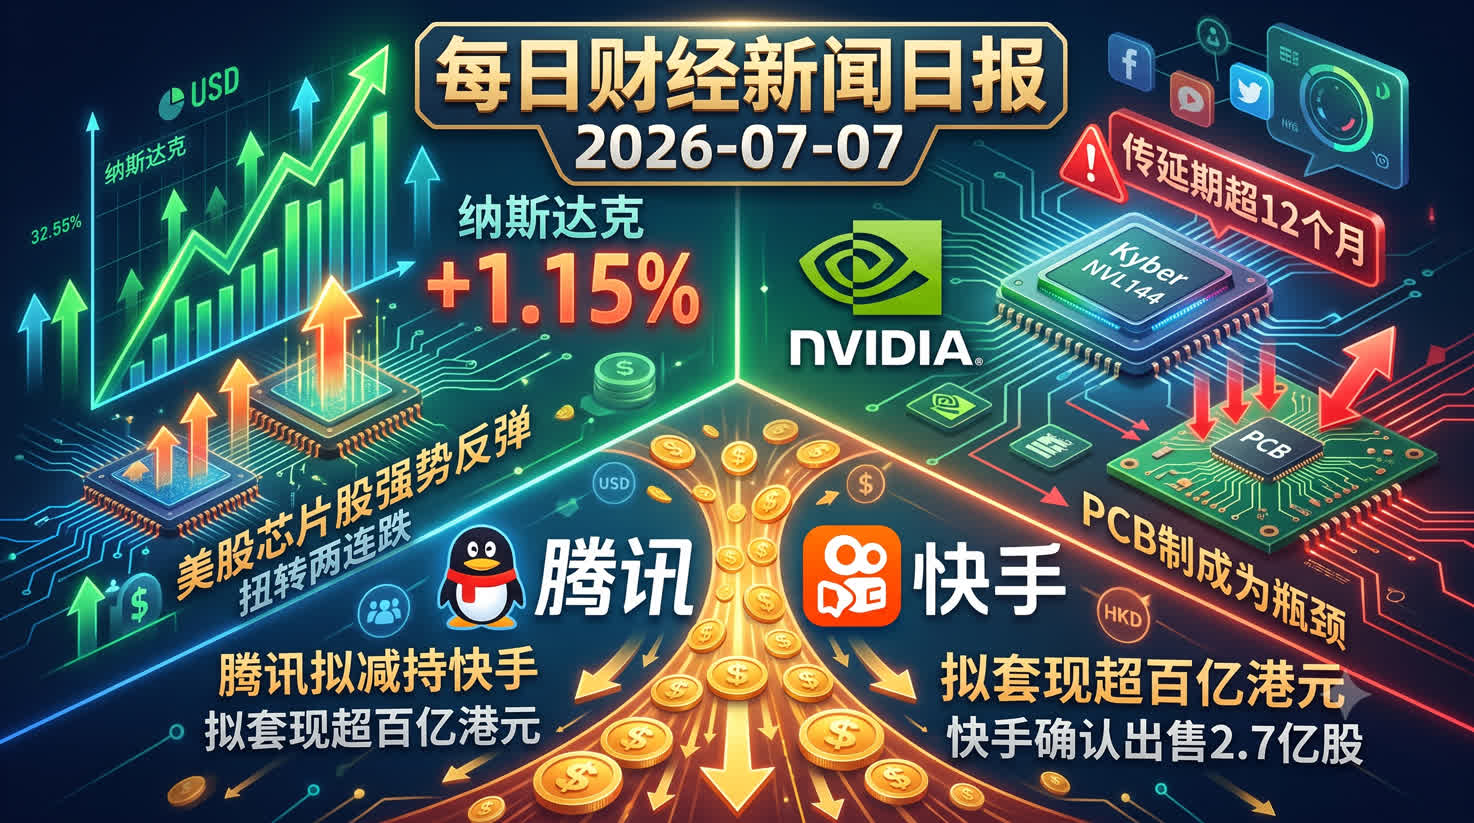
美股周一强势收涨,道琼斯指数涨0.78%报53,017点,连续两日创历史收盘新高;标普500涨0.62%报7,529点,创三周收盘新高;纳斯达克指数涨1.15%报26,118点,扭转此前两连跌颓势。费城半导体指数(SOX)大涨超2%,西部数据(WDC)涨超7%领涨,AMD涨6.6%、博通(AVGO)涨近4%、戴尔(DELL)涨超4%。“科技七巨头"中特斯拉(TSLA)反弹6.7%领涨,仅宣布裁员4800人的微软(MSFT)收跌近1%。此前两日因Meta"卖算力”、Anthropic自研芯片等利空,芯片股累计重挫超10%,今日情绪明显修复。
- 来源:华尔街见闻 · 2026-07-07
英伟达Kyber NVL144传延期超12个月,PCB制造成瓶颈,官方称路线图未变
半导体研究机构SemiAnalysis披露,英伟达新一代AI服务器Kyber NVL144机架因PCB中板制造困难,发布将延迟超12个月;NVL576也因CPO量产挑战面临不确定性。这两项互联技术被视为英伟达性能护城河核心支柱,延期引发市场对英伟达规模扩展优势出现裂缝的担忧。日韩及中国台湾AI硬件供应链类股周一大跌。英伟达官方回应称"产品路线图未变"。机构认为即便相关项目存在延迟,也未必意味着AI资本开支周期见顶,AMD与谷歌或借机追赶,高端PCB供应链亦将承压。
- 来源:华尔街见闻 · 2026-07-07
腾讯拟减持快手套现超百亿港元,快手确认出售2.7亿股
腾讯参与快手可灵AI近30亿美元融资后,被曝拟套现超百亿港元。快手公告确认腾讯出售2.7亿股,出售完成后腾讯持股占比将由约15.68%降至9.37%,不再为快手主要股东。快手称预计售股不会对公司营运产生重大不利影响,腾讯表示对快手长远发展前景有信心,将延续双方战略合作。上周四快手公告可灵AI完成近30亿美元融资,腾讯为联合领投方之一。
- 来源:华尔街见闻 · 2026-07-07
📊 市场概览
| 市场/品种 | 最新价 | 涨跌 |
|---|---|---|
| 上证指数 | 4,041.24 | -0.06% |
| 深证成指 | 15,416.80 | -1.16% |
| 创业板指 | 3,948.86 | -1.77% |
| 恒生指数 | 待开盘 | - |
| 道琼斯 | 53,017.00 | +0.78% |
| 纳斯达克 | 26,118.00 | +1.15% |
| 标普500 | 7,529.00 | +0.62% |
| 现货黄金 | ~$4,120 | -1.3% |
| 现货白银 | $61.92 | +2.11% |
| WTI原油 | $68.55 | -0.20% |
| 布伦特原油 | $71.99 | -0.18% |
| 美元指数 | ~101.2 | +0.3% |
| 10Y美债收益率 | 4.47% | -1bp |
| 2Y美债收益率 | 4.11% | -3bp |
| 港币HIBOR 1M | 飙升19bp | - |
| A股成交额 | 3.4万亿+ | - |
🏢 板块与个股
A股三大指数集体回调,半导体/算力硬件领跌,机器人/贵金属逆势活跃
A股周一窄幅震荡回调,上证指数跌0.06%报4041.24点,深证成指跌1.16%,创业板指跌1.77%。沪深两市成交额超3.4万亿。盘面上,半导体、CPO、光模块等算力硬件方向领跌,存储芯片调整;机器人概念延续强势,宇树科技IPO注册获批催化板块情绪;贵金属板块逆势走强,黄金股活跃;电网设备、稀土永磁表现居前。北向资金净流出超20亿港元。
- 来源:华尔街见闻 · 2026-07-07
港股待开盘,机构关注腾讯减持快手及汇率压力
港股周一休市(回归日假期)。上周五恒指收涨1.28%报23350点,结束七连跌。本周关注点:腾讯减持快手2.7亿股对港股资金面冲击、港币HIBOR持续飙升(1M飙升19bp、12M大涨30bp)逼近7.85弱方兑换保证红线、金管局干预预期发酵、IPO募资上半年2099亿创五年新高持续"抽水"。
- 来源:华尔街见闻 · 2026-07-07
美股金融/消费/医疗走强,半导体反弹修复超跌
美股板块轮动明显:金融、非必需消费品、医疗保健板块走强支撑道指创新高;半导体板块超跌反弹,费城半导体指数涨超2%,西部数据、AMD、博通、戴尔领涨;存储芯片三巨头(美光、闪迪、西部数据)集体大涨,扭转前两日重挫颓势;Meta反弹超3%,此前因"卖算力"言论重挫近5%。
- 来源:华尔街见闻 · 2026-07-07
🌍 宏观与政策
美国6月ISM服务业PMI回落至54,就业指数创2024年来最大升幅重回扩张区间
美国6月ISM服务业PMI从54.5降至54.0,略低于市场预期的54.2,连续24个月处于扩张区间。尽管扩张步伐放缓,但就业指数创2024年以来最大升幅并重回扩张区间,支付价格指数回落至四个月低点。在需求保持韧性和成本压力缓解背景下,企业招聘意愿回暖。数据公布后,美债收益率小幅下行,美元指数脱离非农后低位反弹。
- 来源:华尔街见闻 · 2026-07-07
美联储理事沃勒与主席沃什唱反调:前瞻指引"有价值"但需灵活
美联储理事沃勒表示,前瞻指引是一项有价值的工具,在某些时候显著强化了政策效果,未来将继续发挥作用,但要灵活运用。沃勒承认前瞻指引存在局限性,2020-2021年联储发出利率维持不变信号,但随后通胀快速攀升,沃什认为这事后看反而束缚了联储行动。沃勒称劳动力市场已出现企稳迹象,使联储政策重心得以转向通胀。此前沃什在葡萄牙央行论坛重申通胀仍过高、优先事项是物价稳定,拒绝透露7月是否加息。
- 来源:华尔街见闻 · 2026-07-07
美伊新一轮谈判定于7月11日在巴基斯坦举行
沙特媒体透露,美伊新一轮会谈定于7月11日在巴基斯坦举行。此前特朗普表示美伊在卡塔尔会谈进展良好,伊朗议会议长卡利巴夫表示尽管存在困难,与美国达成共识是可能的。霍尔木兹海峡通行费和管理问题仍存争议。英国机构称美军3天护航70艘船通过霍尔木兹海峡,但通航量远低于美伊冲突前,业内称海峡保险费仍是正常水平20倍。
- 来源:华尔街见闻 · 2026-07-07
以色列宣布"无限期"驻军黎巴嫩/加沙/叙利亚三大安全区,内塔尼亚胡即将赴美会晤特朗普
以色列防长宣布将在黎巴嫩、加沙地带和叙利亚三大安全区无限期驻军。尽管三方停火框架协议已于6月底达成,以军仍持续对黎巴嫩多地发动空袭,在黎以边境和黎巴嫩南部设立多个检查站。内塔尼亚胡即将赴美与特朗普会晤。特朗普称解决俄乌冲突将"比人们认为的要快得多",普京结束冲突意愿"非常强烈"。
- 来源:华尔街见闻 · 2026-07-07
🤖 科技与AI
三星晶圆代工6月扭亏为盈,三年首次月度盈利,4nm良率达80%
三星电子晶圆代工业务因HBM Base Die出货扩大和4nm良率提升至80%,今年6月实现扭亏,为2023年以来首次单月盈利,三季度有望季度转正。台积电产能饱和促使特斯拉、Groq及Meta等回流三星以分散供应链。但三星市占率仍大幅落后台积电。华尔街预计三星Q2营业利润高达84.6万亿韩元,若达标将超越英伟达刷新全球科技企业单季利润纪录。
- 来源:华尔街见闻 · 2026-07-07
GPT-5.6 Sol首批内测:成本仅为Fable 5一半,代码/视觉能力优于上代
OpenAI计划7月7日发布GPT-5.6(含Sol、Terra、Luna三大子模型)。首批内测显示,GPT-5.6 Sol在代码简洁性、C++写法和视觉设计上明显优于上代,同任务成本只有Fable 5一半,30小时即跑赢Opus 64小时的加速效果。虽整体体验和游戏生成仍略逊于Fable 5,但安全限制更宽松。模型即将全量上线。
- 来源:华尔街见闻 · 2026-07-07
Gemini 3.5 Pro传7月17日发布,前端/SVG视觉生成"碾压"Fable 5
谷歌Gemini 3.5 Pro据传闻将于7月17日发布,为追赶GPT-5.6与Fable 5推迟两月重新预训练。泄露显示其前端与SVG视觉生成能力大幅跃升,一度"碾压"竞品,但硬核推理与工程任务仍落后。谷歌拟以性价比定位吸引成本敏感的企业用户。
- 来源:华尔街见闻 · 2026-07-07
SemiAnalysis:英伟达系统内存支出占比2026年底将超30%,2027年超40%
顶级半导体研究机构SemiAnalysis发文称,DRAM、NAND和HBM combined在英伟达系统中的支出占比将主导服务器BOM成本。预计到2026年底超过30%,2027年超过40%。市场将更充分理解这一趋势。内存占超大规模数据中心资本支出比例持续攀升,HBM持续挤占通用DRAM产能。
- 来源:华尔街见闻 · 2026-07-07
MiniMax高盛电话会:对今年10亿美元ARR充满信心,数周内发布H3视频模型
MiniMax在高盛电话会上表示对今年10亿美元ARR充满信心,模型优势在于"组织敏捷性",与国产芯片高度集成。凭借超90%算力利用率与架构升级,在维持低价同时实现超高毛利率。数周内将发布H3多模态视频模型进军影视制作。高盛维持买入评级,12个月目标价港币860元。
- 来源:华尔街见闻 · 2026-07-07
🛢️ 商品观察
沙特原油8月对亚洲降价$11/桶,创二十六年之最
沙特阿美将8月对亚洲客户的每桶阿拉伯轻质原油官方售价下调$11,至较地区基准折价$1.50。此次降幅远超此前彭博调查预期的$8/桶。沙特阿美已将经由霍尔木兹海峡的原油出口量恢复至战前水平约90%。OPEC+同意8月增产18.8万桶/日,累计增产近百万桶/日。亚洲市场已现供应过剩迹象,WTI原油跌至$68.55/桶创五个月新低,布伦特原油报$71.99/桶。
- 来源:华尔街见闻 · 2026-07-07
黄金回调但超跌反弹逻辑存续,摩根大通下调Q3预测至$4,300
现货黄金周一回落约1.3%至$4,120附近,此前连续四周下跌后实现周线收涨。中信证券认为美伊冲突后金价和黄金股严重超跌,预计Q3金价运行于$4,000-$4,500。但摩根大通将Q3金价预测下调至$4,300,警示若美联储被迫提前加息,金价可能跌破$4,000,下探$3,500-$3,600。长期仍看涨,预计2027年均价升至$4,775。
- 来源:华尔街见闻 · 2026-07-07
白银表现强于黄金,工业需求支撑
COMEX 7月白银期货收涨2.11%报$61.92/盎司,LME期银收涨约1.4%报$3,591/吨。白银工业属性强,光伏、电子、新能源车需求韧性支撑价格表现优于黄金。
- 来源:华尔街见闻 · 2026-07-07
🔮 趋势研判
1. AI硬件从"无脑囤积"转向"算账变现",资本开支周期进入新阶段
Meta卖算力、Anthropic自研芯片、英伟达推收入分成模式,共同指向AI公司开始思考如何提高已有基础设施投资回报,而非单纯扩大资本开支。高盛高贝塔动量篮子近两日重挫18%创2020年来最大跌幅,但高盛认为跌幅已为战术反弹留出空间,当前模式与2026年多次两日跌超10%后修复高度相似。仓位极度拥挤,若去杠杆持续,潜在最大回撤或达现有跌幅两倍。建议关注:半导体设备、先进封装、HBM/存储环节的基本面验证。
2. 英伟达Kyber延期传闻暴露AI基建物理瓶颈,高端PCB/光互连成新战场
PCB中板制造困难、CPO量产挑战、4芯片版Rubin Ultra取消,叠加谷歌TPU弃用CoWoS转投英特尔EMIB-T封装,ams OSRAM从英伟达挖走光互连顶级人才(VCSEL向硅光发起挑战),表明AI算力扩展正从单纯GPU堆砌转向系统级集成创新。先进封装、光模块、高端PCB、散热/供电系统有望迎来实质性商业化放量期。
3. 三星代工扭亏+三星电子Q2利润暴增18倍,存储/代工/封装一体化优势显现
三星凭借存储、代工与封装一体化能力,有望成为AI周期最大受益方。代工业务最早有望四季度扭亏为盈,Meta、Anthropic相继转向三星2nm工艺。但公司奖金拨备超40万亿韩元悬而未决,苹果被迫涨价引发需求弹性警报,2万亿美元扩产豪赌被指"周期顶部融资"。
4. 原油供应洪流回归,沙特大幅降价+OPEC+增产双重打击,油价短期承压
沙特8月对亚洲降价$11/桶创26年最大降幅,OPEC+累计增产近百万桶/日,霍尔木兹海峡航运恢复至战前90%,亚洲市场供应过剩迹象明显。但中东地缘风险(美伊谈判、霍尔木兹海峡通行费争议、以色列无限期驻军)提供下方支撑。油价短期或在$68-$73区间震荡,方向取决于美伊谈判进展和亚洲需求恢复。
5. 港币逼近7.85弱方兑换保证红线,资金持续收紧,IPO"抽水"加剧
港币正逼近7.85弱方兑换保证红线,6月以来1M HIBOR飙升19bp、12M大涨30bp,长端利率加速上行暗示收紧绝非短期现象。港股IPO上半年募资2099亿创五年新高持续"抽水",金管局干预预期悄然发酵。分析认为下半年港币交易押注汇率反弹为时过早,3-6个月掉期点上行或是更顺势机会。
6. 黄金超跌反弹但美联储政策仍是最大变量,ETF资金重新主导市场
黄金连续四周下跌后实现周线收涨,超跌反弹逻辑成立。但摩根大通警示ETF资金重新主导市场,金价与实际利率负相关性回归。若美联储被迫提前加息,金价可能跌破$4,000。长期仍看涨,预计2027年均价升至$4,775,但重拾涨势需美联储鸽派转向为前提。
📑 信源索引
| 来源 | 标题 | 时间 |
|---|---|---|
| 华尔街见闻 | 华尔街见闻早餐FM-Radio | 2026-07-07 |
| 群益期货 | 金十数据全球财经早餐 | 2026-07-06 |
| 富途资讯 | 金十数据全球财经早餐 | 2026-07-06 |
| 新浪财经 | 美股行情 | 2026-07-07 |
| 东方财富 | 财经早餐 | 2026-07-07 |
📋 打分汇总表
| 条目 | 板块 | 分数 | 入选理由 |
|---|---|---|---|
| 美股芯片股反弹/纳指涨超1% | 头条 | 94 | 直接影响全球风险偏好与AI产业链估值,超跌修复关键节点 |
| 英伟达Kyber NVL144传延期 | 头条 | 90 | 涉及AI算力扩展核心瓶颈,PCB/光互连供应链重新定价 |
| 腾讯减持快手套现百亿 | 头条 | 88 | 港股核心资产重仓股变动,资金面与汇率双重冲击 |
| 美国ISM服务业PMI/就业回暖 | 宏观 | 85 | 美联储政策核心依据,就业指数创最大升幅 |
| 美联储沃勒/沃什分歧 | 宏观 | 82 | 央行内部政策分歧公开化,前瞻指引有效性存疑 |
| 美伊谈判定档7月11日 | 地缘 | 80 | 原油价供给端核心变量,霍尔木兹海峡通行费博弈 |
| 以色列无限期驻军三区 | 地缘 | 75 | 中东局势升级风险,地缘溢价支撑油价/黄金下方 |
| 三星代工6月扭亏/4nm良率80% | 科技 | 86 | 台积电之外第二代工选择成熟,供应链去单一化加速 |
| GPT-5.6定档7月7日/Gemini 3.5 Pro传17日 | 科技 | 84 | AI模型迭代密集发布期,竞争格局加速演变 |
| SemiAnalysis:内存支出占比将超30% | 科技 | 83 | 服务器BOM成本结构性变化,存储环节确定性增强 |
| 沙特原油降价$11创26年最 | 商品 | 91 | 供应端明确释放价格战信号,OPEC+增产落地验证 |
| 黄金回调/摩根大通下调预测 | 商品 | 78 | 机构分歧加大,ETF资金与实际利率相关性回归 |
| 港币逼近7.85/HIBOR飙升 | 趋势 | 82 | 港股资金面核心压力指标,金管局干预预期发酵 |
| 高盛动量篮子崩盘/反弹窗口 | 趋势 | 81 | 量化策略极端去杠杆后验证,战术性修复概率高 |
免责声明:本日报内容仅供参考,不构成投资建议。所有信息均来自公开信源,读者应独立判断并自行承担投资风险。